3 soruda ACHR
Yeni başlayanlar için: bu sorular ne anlatır? →1Kâr ediyor mu?
Gelir, giderlere göre çok küçük; faaliyet marjı anlamlı bir oran vermiyor. Şirket ana işinden zarar ediyor.
- Brüt marj
- %9,2
- Faaliyet marjı · gelir çok küçük
- −%1000 altı
Neden bakılır? +Neden bakılır? −
Marj, gelirin ne kadarının şirkette kaldığını gösterir. Brüt marj yalnızca üretim maliyetini düşer; faaliyet marjı maaş, araştırma ve pazarlama giderlerini de düşer. Faaliyet marjı eksiyse şirket ana işinden zarar ediyor demektir.
Sözlük: Faaliyet marjıDers: Brüt marj, faaliyet marjı ve serbest nakit akışı
2Nakit üretiyor mu?
Son 12 ayda işinden kazandığından 730,4 milyon $ fazla nakit harcadı. Böyle bir açık eldeki nakitle, borçla ya da yeni hisse çıkararak kapatılır. Son 5 mali yılın hiçbirinde artıda kalmadı.
- Serbest nakit akışı · son 12 ay
- −730,40 Mn$
- İşten gelen nakit
- −599,40 Mn$
- Yatırım harcaması
- 131,00 Mn$
Serbest nakit akışı = işten gelen nakit − yatırım harcaması. Sütunlar mali yıl toplamı; soluk sütun son 12 ay. Neden bakılır? +Neden bakılır? −
Kâr muhasebe sonucudur, nakit ise kasaya giren paradır; ikisi aynı değildir. Serbest nakit akışı, şirketin işinden kazandığı nakitten yatırım harcamaları düşüldükten sonra kalan tutardır.
Sözlük: Serbest nakit akışı (FCF)Ders: Brüt marj, faaliyet marjı ve serbest nakit akışı
3Fiyatı kendi geçmişine göre nerede?
Son 12 ayın toplamı zarar olduğu için F/K hesaplanmıyor. Zarar eden şirkette fiyat gelirle kıyaslanır: F/S 243,9 (piyasa değeri, yıllık gelirin bu kadar katı).
- İleri F/K · tahmini kâr negatif
- Zarar
- F/S · fiyat/satış
- 243,9
Neden bakılır? +Neden bakılır? −
F/K, hisse fiyatının hisse başına yıllık kâra oranıdır: yatırımcı 1 $ kâr için kaç dolar ödüyor. Tek başına bir şey söylemez; şirketin kendi geçmişiyle kıyaslanınca anlam kazanır. Şirket zarar ediyorsa F/K hesaplanmaz.
Cevaplar bu sayfadaki verilerden kodla kurulur; ölçümü anlatır, hüküm vermez. Yatırım tavsiyesi değildir.
Kılavuz defteri
Yeni kılavuz
9 Kasım 2026 bülteni · önceki değer 10 Ağustos 2026 bülteninden
Kaynak: şirketin SEC'e verdiği bilanço bültenleri (8-K); her kalem bültende aynen geçen bir cümleye dayanır. Etiket, aynı kalemin bir önceki bültendeki değeriyle karşılaştırmadır; adı, dönemi ya da birimi eşleşmeyen kalemde etiket yok. “Mali” dönemler şirketin kendi mali yılına göredir; mali yılı takvim yılından farklı şirkette son çeyrek kartındaki takvim çeyreğinden farklı adlanabilir. Betimleyicidir.
Metrikler
Son güncelleme: 17 Kasım 2026 · ABD borsasının son kapanış verisi; canlı fiyat değildir.
Sürpriz ve tepki
Tepki: bilanço sonrası seans dışı fiyat hareketi, flaş anındaki değer. Beklenti de flaş anındaki değerdir; sürpriz geçmişindeki beklenti veri sağlayıcısının son kaydı olduğu için farklı olabilir. Betimleyicidir; gelecek hareketi öngörmez.
Tez defteri
2026-11-08 · aktif tez
Yanılma koşulları
- Üçüncü çeyrek düzeltilmiş FAVÖK zararının şirketin verdiği 200 milyon dolarlık üst sınırı aşması; harcama planının tutmadığını gösterir
- Boeing anlaşmasının ulusal güvenlik ve yabancı yatırım onaylarında takılıp kapanışının yıl sonundan 2027'ye kayması; Insitu gelirinin tablolara girişini erteler
- Midnight'ın FAA tip sertifikası sürecinde ilerleme olmadan yıl sonuna kadar eIPP kapsamında ilk ticari uçuşun yapılamaması
Durum kayıtları
Üçüncü çeyrekte harcama eşiği aşılmadı ve Boeing kapanışı yıl sonu takvimine uygun ilerliyor. Ancak tip sertifikası aşaması değişmedi ve eIPP kapsamında ilk yolculu uçuş için tarih verilmedi; yıl sonu yaklaşırken üçüncü koşul açık bir uyarı işareti taşıyor.
Dört koşuldan üçü test edilip tetiklenmedi; ancak savunma cephesi, bir program sözleşmesi yerine Insitu'nun hisseyle satın alınmasıyla nakit üreten bir kanala dönüştü ve bu, tezin 'ikinci gider cephesi' varsayımını kısmen boşa çıkaran bir uyarı işaretidir.
Durum kayıtları bilgi amaçlıdır; yatırım tavsiyesi veya pozisyon önerisi değildir.
Yazılar (4)
Insider işlemleri
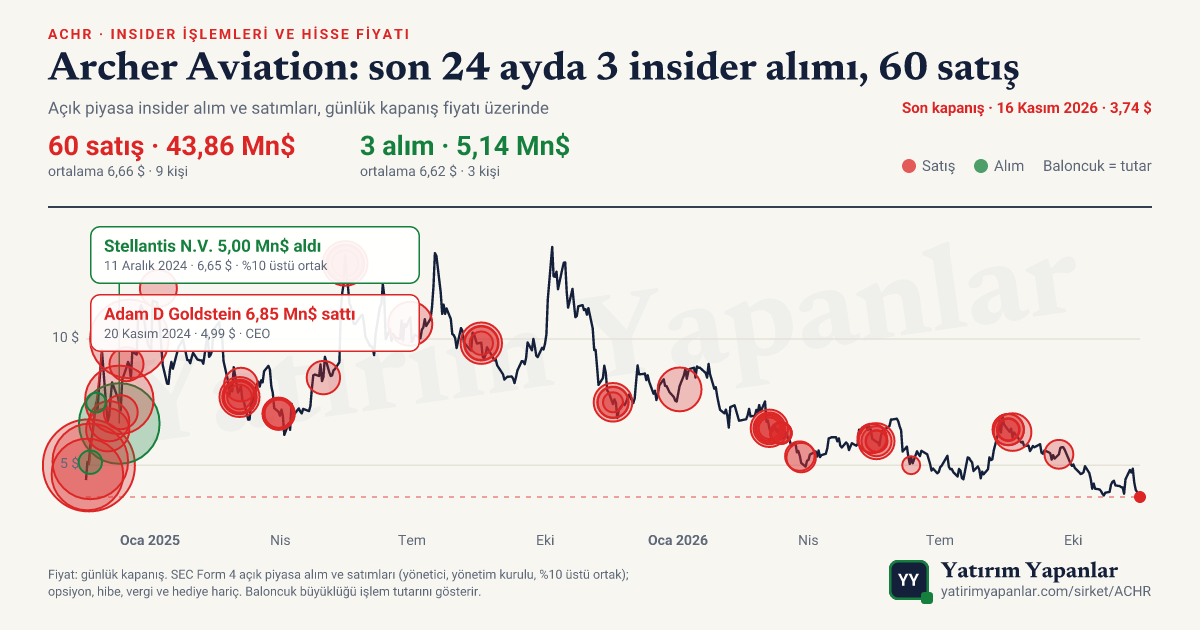
Son 90 günde 2 kişi açık piyasada toplam 877 bin $'lık hisse sattı, alım yok; satış işlemlerinin tamamı önceden planlıydı (10b5-1).