$ARM — Arm Holdings plc
Technology
3 soruda ARM
Yeni başlayanlar için: bu sorular ne anlatır? →1Büyüyor mu?
Gelir son 4 çeyreğin hepsinde bir yıl önceki aynı çeyreğin üstünde. En son çeyrekte değişim +%27,1.
- Son çeyrek geliri
- 1,44 Mr$
- Bir yıl önceki aynı çeyreğe göre
- +%27,1
Bir yıl önceki aynı çeyrekBu çeyrekÜstteki oran: bir yıllık değişim Neden bakılır? +Neden bakılır? −
Gelir, şirketin sattığı ürün ve hizmetin toplam tutarıdır. Tek çeyrek yanıltabilir; bu yüzden her çeyrek bir yıl önceki aynı çeyrekle kıyaslanır ve art arda birkaç çeyreğe bakılır.
2Kâr ediyor mu?
Her 100 $ gelirden, üretim ve faaliyet giderleri düşüldükten sonra yaklaşık 17 $ kalıyor.
- Brüt marj
- %97,4
- Faaliyet marjı
- %17,0
100 $ gelir nereye gidiyor:Üretim maliyeti 3 $Faaliyet giderleri 80 $Kalan (faaliyet kârı) 17 $ Neden bakılır? +Neden bakılır? −
Marj, gelirin ne kadarının şirkette kaldığını gösterir. Brüt marj yalnızca üretim maliyetini düşer; faaliyet marjı maaş, araştırma ve pazarlama giderlerini de düşer. Faaliyet marjı eksiyse şirket ana işinden zarar ediyor demektir.
Sözlük: Faaliyet marjıDers: Brüt marj, faaliyet marjı ve serbest nakit akışı
3Fiyatı kendi geçmişine göre nerede?
F/K bugün 199: son 5 yılın 121 haftasının %36'sında bundan düşüktü. 5 yıllık aralık 115–500+.
- F/K · son 12 ay
- 201,2
- İleri F/K · tahmini kâra göre
- 56,9
- F/S · fiyat/satış
- 34,3
Son 5 yılın haftalık F/K oranı; nokta bugünkü değer. Çizginin kesildiği haftalarda şirket zarardaydı. Neden bakılır? +Neden bakılır? −
F/K, hisse fiyatının hisse başına yıllık kâra oranıdır: yatırımcı 1 $ kâr için kaç dolar ödüyor. Tek başına bir şey söylemez; şirketin kendi geçmişiyle kıyaslanınca anlam kazanır. Şirket zarar ediyorsa F/K hesaplanmaz.
Cevaplar bu sayfadaki verilerden kodla kurulur; ölçümü anlatır, hüküm vermez. Yatırım tavsiyesi değildir.
Son çeyrek
2026 3. çeyrek (30 Eylül'de biten)
Gelir yıllık %27,1 büyüdü; büyüme önceki çeyrekteki %22,4'ten hızlandı.
Gelir: SEC'e bildirilen çeyreklik gelir, bir yıl önceki aynı çeyrekle. Beklenti: veri sağlayıcısının konsensüsü. Tepki: flaş anındaki seans dışı fiyat hareketi. Betimleyicidir.
Kılavuz defteri
Yeni kılavuz
4 Kasım 2026 bülteni
Kaynak: şirketin SEC'e verdiği bilanço bültenleri (8-K); her kalem bültende aynen geçen bir cümleye dayanır. Etiket, aynı kalemin bir önceki bültendeki değeriyle karşılaştırmadır; adı, dönemi ya da birimi eşleşmeyen kalemde etiket yok. “Mali” dönemler şirketin kendi mali yılına göredir; mali yılı takvim yılından farklı şirkette son çeyrek kartındaki takvim çeyreğinden farklı adlanabilir. Betimleyicidir.
Metrikler
Son güncelleme: 17 Kasım 2026 · ABD borsasının son kapanış verisi; canlı fiyat değildir.
Gelir ve F/K
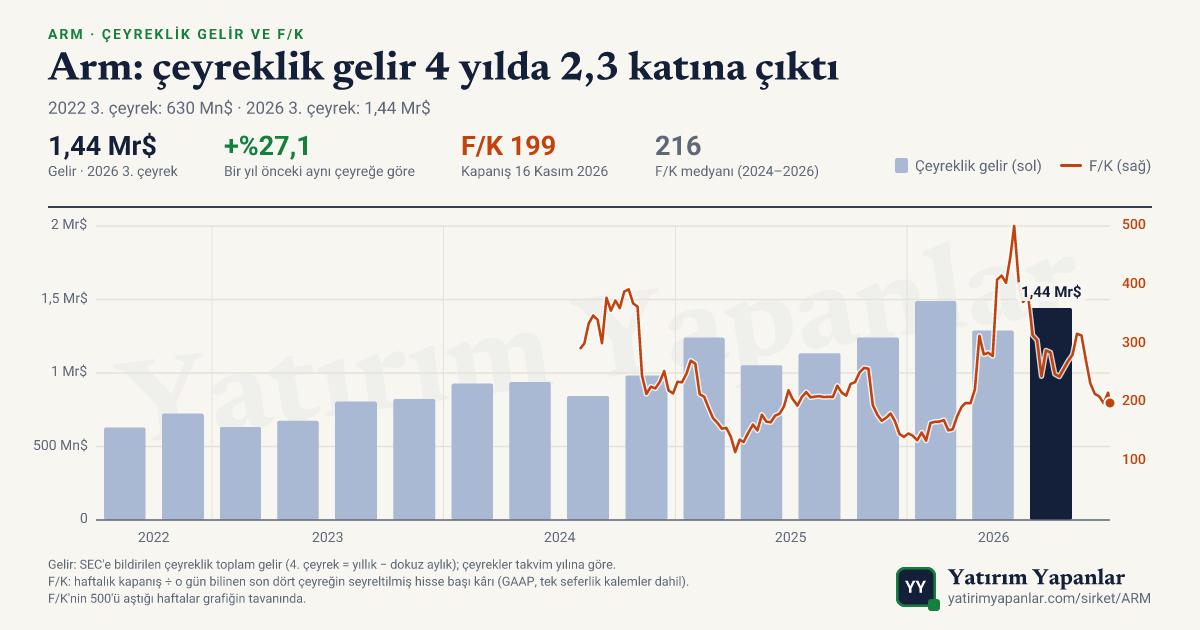
F/K bugün 199: son 5 yılın 121 haftasının %36'sında bundan düşüktü. 5 yıllık aralık 115–500+.
Bilanço sürpriz geçmişi
Sürpriz ve tepki
Tepki: bilanço sonrası seans dışı fiyat hareketi, flaş anındaki değer. Beklenti de flaş anındaki değerdir; sürpriz geçmişindeki beklenti veri sağlayıcısının son kaydı olduğu için farklı olabilir. Betimleyicidir; gelecek hareketi öngörmez.
Tez defteri
2026-11-03 · aktif tez
Yanılma koşulları
- Veri merkezi (Neoverse tabanlı sunucu çipleri) telifinin yıllık büyümesinin iki katın altına inmesi; bu, telefondaki yavaşlamayı dengeleyen ayağın zayıfladığını gösterir
- Şirketin bu mali yıl için telefon telifi büyüme tahminini bellek maliyeti nedeniyle yüzde 10'ların sonunun da altına çekmesi
- Kendi sunucu işlemcisi için 2 milyar doları aşan talebin ötesinde foundry kapasitesi güvencesi verilememesi ya da teslimat takviminin kayması
Durum kayıtları
Üç koşulun hiçbiri eşiği net aşmadı, ama üçünde de uyarı işareti var: toplam telif büyümesi %8'e indi ve veri merkezi telifindeki artış “iki katından fazla”dan “iki kat”a geriledi. AGI CPU gelir hedefi de talep 2 milyar doları aşmasına rağmen 2 milyar dolarlık tavanda kaldı.
Durum kayıtları bilgi amaçlıdır; yatırım tavsiyesi veya pozisyon önerisi değildir.
Yazılar (3)
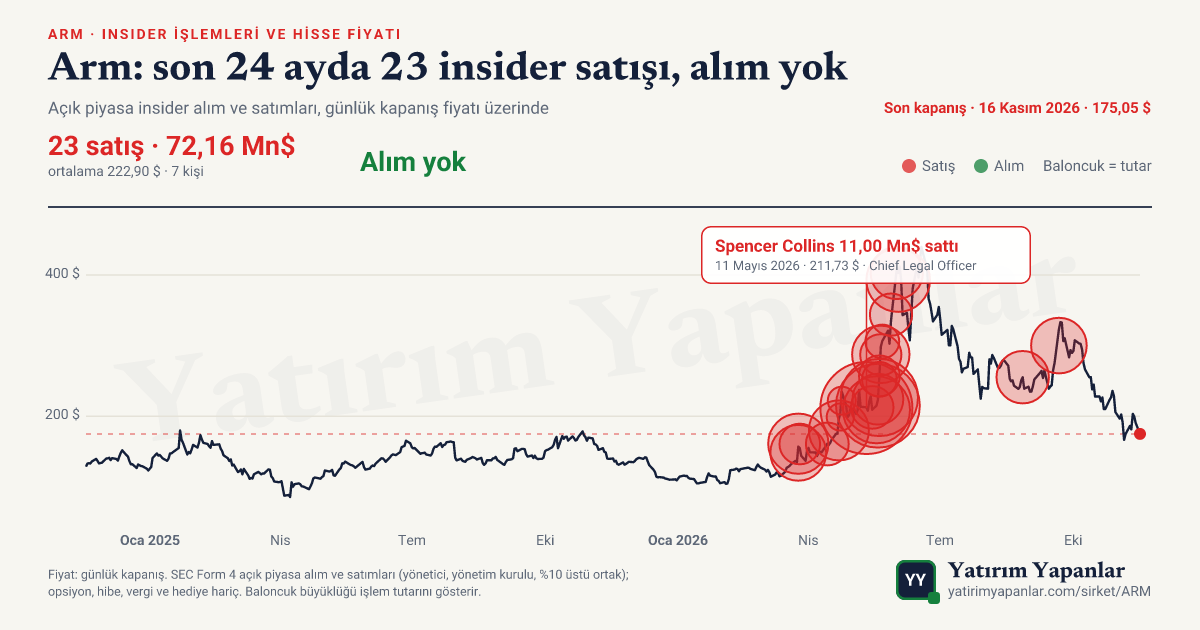
Insider işlemleri
Son 90 günde 1 kişi açık piyasada toplam 5,8 milyon $'lık hisse sattı, alım yok; satış işlemlerinin tamamı önceden planlıydı (10b5-1).