5 soruda IONQ
Yeni başlayanlar için: bu sorular ne anlatır? →1Büyüyor mu?
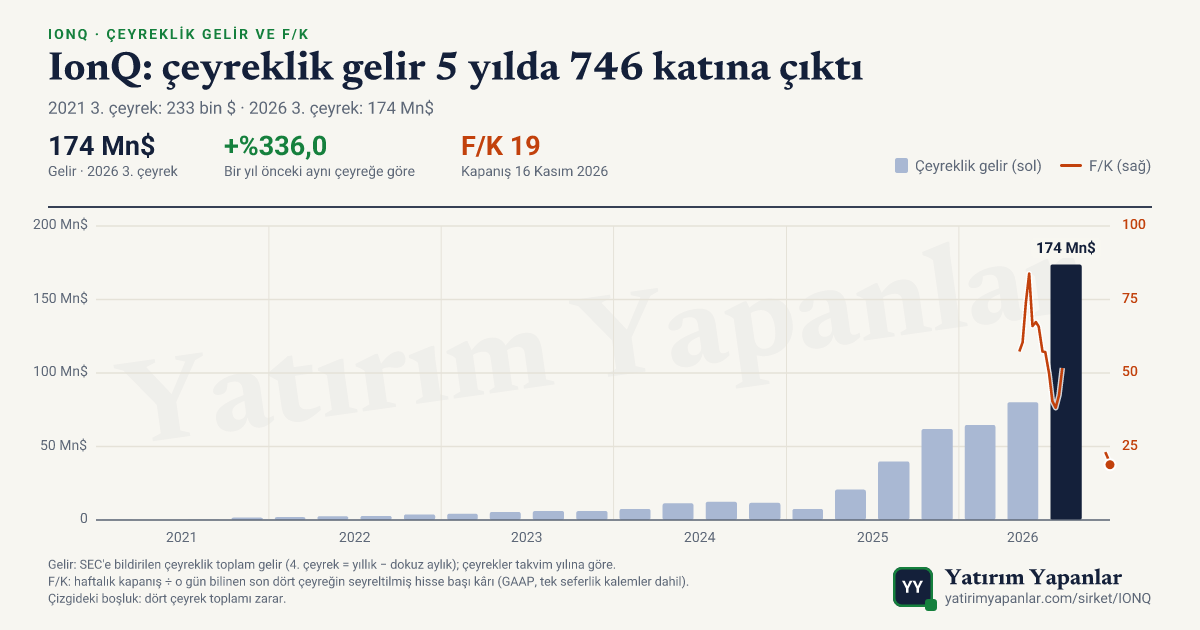
Gelir son 4 çeyreğin hepsinde bir yıl önceki aynı çeyreğin üstünde. En son çeyrekte değişim +%336,0.
- Son çeyrek geliri
- 174 Mn$
- Bir yıl önceki aynı çeyreğe göre
- +%336,0
Bir yıl önceki aynı çeyrekBu çeyrekÜstteki oran: bir yıllık değişim Neden bakılır? +Neden bakılır? −
Gelir, şirketin sattığı ürün ve hizmetin toplam tutarıdır. Tek çeyrek yanıltabilir; bu yüzden her çeyrek bir yıl önceki aynı çeyrekle kıyaslanır ve art arda birkaç çeyreğe bakılır.
2Kâr ediyor mu?
Her 100 $ gelire karşılık yaklaşık 306 $ faaliyet zararı var: şirket ana işinden zarar ediyor. Buna rağmen net kâr artıda: fark faiz geliri ya da tek seferlik kazanç gibi faaliyet dışı kalemlerden geliyor.
- Brüt marj
- %25,3
- Faaliyet marjı
- −%306,3
Her 100 $ gelire karşılık harcanan tutar; aradaki fark faaliyet zararıdır. Neden bakılır? +Neden bakılır? −
Marj, gelirin ne kadarının şirkette kaldığını gösterir. Brüt marj yalnızca üretim maliyetini düşer; faaliyet marjı maaş, araştırma ve pazarlama giderlerini de düşer. Faaliyet marjı eksiyse şirket ana işinden zarar ediyor demektir.
Sözlük: Faaliyet marjıDers: Brüt marj, faaliyet marjı ve serbest nakit akışı
3Nakit üretiyor mu?
Son 12 ayda işinden kazandığından 688,5 milyon $ fazla nakit harcadı. Böyle bir açık eldeki nakitle, borçla ya da yeni hisse çıkararak kapatılır. Son 5 mali yılın hiçbirinde artıda kalmadı.
- Serbest nakit akışı · son 12 ay
- −688,54 Mn$
- İşten gelen nakit
- −644,83 Mn$
- Yatırım harcaması
- 43,71 Mn$
Serbest nakit akışı = işten gelen nakit − yatırım harcaması. Sütunlar mali yıl toplamı; soluk sütun son 12 ay. Neden bakılır? +Neden bakılır? −
Kâr muhasebe sonucudur, nakit ise kasaya giren paradır; ikisi aynı değildir. Serbest nakit akışı, şirketin işinden kazandığı nakitten yatırım harcamaları düşüldükten sonra kalan tutardır.
Sözlük: Serbest nakit akışı (FCF)Ders: Brüt marj, faaliyet marjı ve serbest nakit akışı
4Fiyatı kendi geçmişine göre nerede?
F/K bugün 16,7; 5 yıllık karşılaştırma için yeterli veri yok. Faaliyet marjı eksi olduğu için bu F/K'daki kâr ana işten gelmiyor.
- F/K · son 12 ay
- 16,7
- İleri F/K · tahmini kâr negatif
- Zarar
- F/S · fiyat/satış
- 32,3
Neden bakılır? +Neden bakılır? −
F/K, hisse fiyatının hisse başına yıllık kâra oranıdır: yatırımcı 1 $ kâr için kaç dolar ödüyor. Tek başına bir şey söylemez; şirketin kendi geçmişiyle kıyaslanınca anlam kazanır. Şirket zarar ediyorsa F/K hesaplanmaz.
5Ortaklarına ne veriyor?
SEC nakit akış tablosunda son 5 mali yılda hisse geri alımı ya da temettü ödemesi görünmüyor. Hisse sayısı bir yılda %31,9 arttı.
Neden bakılır? +Neden bakılır? −
Şirket ortaklarına iki yolla nakit döndürür: temettü öder ya da kendi hissesini geri alır. Hisse sayısı azalırsa her hissenin şirketteki payı büyür; artarsa (yeni hisse çıkarılırsa) küçülür.
Sözlük: Hisse geri alımı (buyback)Ders: Hisse bazlı ücret, seyreltme ve geri alım
Cevaplar bu sayfadaki verilerden kodla kurulur; ölçümü anlatır, hüküm vermez. Yatırım tavsiyesi değildir.
Son çeyrek
2026 3. çeyrek (30 Eylül'de biten)
Gelir yıllık %336,0 büyüdü; büyüme önceki çeyrekteki %286,8'den hızlandı.
Gelir: SEC'e bildirilen çeyreklik gelir, bir yıl önceki aynı çeyrekle. Beklenti: veri sağlayıcısının konsensüsü; “flaş anı”: flaş yayınlandığı andaki beklenti. Tepki: flaş anındaki seans dışı fiyat hareketi. Betimleyicidir.
Kılavuz defteri
Yeni kılavuz
5 Ağustos 2026 bülteni
Kaynak: şirketin SEC'e verdiği bilanço bültenleri (8-K); her kalem bültende aynen geçen bir cümleye dayanır. Etiket, aynı kalemin bir önceki bültendeki değeriyle karşılaştırmadır; adı, dönemi ya da birimi eşleşmeyen kalemde etiket yok. “Mali” dönemler şirketin kendi mali yılına göredir; mali yılı takvim yılından farklı şirkette son çeyrek kartındaki takvim çeyreğinden farklı adlanabilir. Betimleyicidir.
Metrikler
Son güncelleme: 17 Kasım 2026 · ABD borsasının son kapanış verisi; canlı fiyat değildir.
Gelir ve F/K
Ortaklara dönen nakit
SEC nakit akış tablosunda son 5 mali yılda hisse geri alımı ya da temettü ödemesi görünmüyor.
Hisse sayısı bir yılda %31,9 arttı.
SEC'e bildirilen nakit akış tablosundan: hisse geri alımı ve temettü ödemeleri (borç ödemesi dahil değil). Hisse sayısı: dolaşımdaki hisselerin ağırlıklı ortalaması, bir yıl önceki aynı dönemle. Betimleyicidir, değerleme önerisi değildir.
Sürpriz ve tepki
Tepki: bilanço sonrası seans dışı fiyat hareketi, flaş anındaki değer. Beklenti de flaş anındaki değerdir; sürpriz geçmişindeki beklenti veri sağlayıcısının son kaydı olduğu için farklı olabilir. Betimleyicidir; gelecek hareketi öngörmez.
Tez defteri
2026-11-05 · aktif tez
Yanılma koşulları
- Fabrika hariç gelirin, Ağustos'taki fabrika hariç tahminin kalan çeyrekler için ima ettiği düzeyin (ikinci çeyreğin biraz altı) belirgin biçimde gerisinde kalması; bu, büyümenin satın alınan işlere yaslandığına işaret eder
- SkyWater'ın gelire girmesiyle brüt marjın ikinci çeyrek seviyesinin altına inmesi
- Şirketin SkyWater dahil 2026 gelir tahminini 450 milyon doların altına çekmesi
Durum kayıtları
SkyWater'ın gelire girdiği çeyrekte brüt marj ikinci çeyrekteki %24,91'den yaklaşık %21,9'a indi; böylece kârlılık koşulu net biçimde gerçekleşti. Gelirle ilgili iki koşul ise tetiklenmedi: platform segmenti ikinci çeyreğin üstüne çıktı ve yıl tahmini 505–515 milyon dolara yükseltildi.
SkyWater'ın gelire girdiği çeyrekte brüt marj ikinci çeyreğin %24,91'inden %21,9'a indi; bu, tezin çökme şartlarından biridir ve net olarak gerçekleşti. Kılavuz 505–515 milyon dolara yükseldi ve foundry hariç gelir beklenen düzeyin üstünde kaldı; büyüme cephesi ayakta, marj cephesi tezi bozdu.
Birinci yanılma koşulu gerçekleşti: Quantinuum 4 Haziran'da Nasdaq'ta halka açıldı ve IonQ o tarihe kadar ticari ölçekte hataya-dayanıklı bir kilometre taşı göstermedi. İkinci koşul ise ölçülemedi; SkyWater satın alması çeyrek kapandıktan sonra (31 Temmuz) tamamlandığı ve kılavuzluk SkyWater katkısı içermediği için ilk ölçüm noktası üçüncü çeyrek.
Durum kayıtları bilgi amaçlıdır; yatırım tavsiyesi veya pozisyon önerisi değildir.
Yazılar (4)
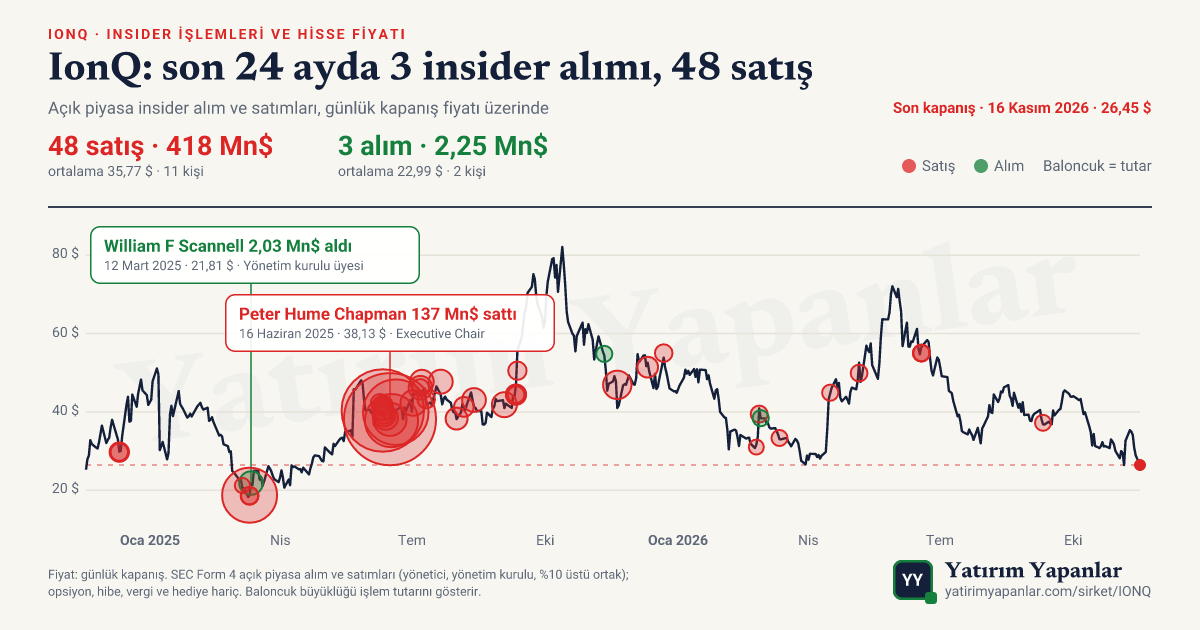
Insider işlemleri
Son 90 günde 1 kişi açık piyasada toplam 90 bin $'lık hisse sattı, alım yok; satış işlemlerinin tamamı önceden planlıydı (10b5-1).