5 soruda OSCR
Yeni başlayanlar için: bu sorular ne anlatır? →1Büyüyor mu?
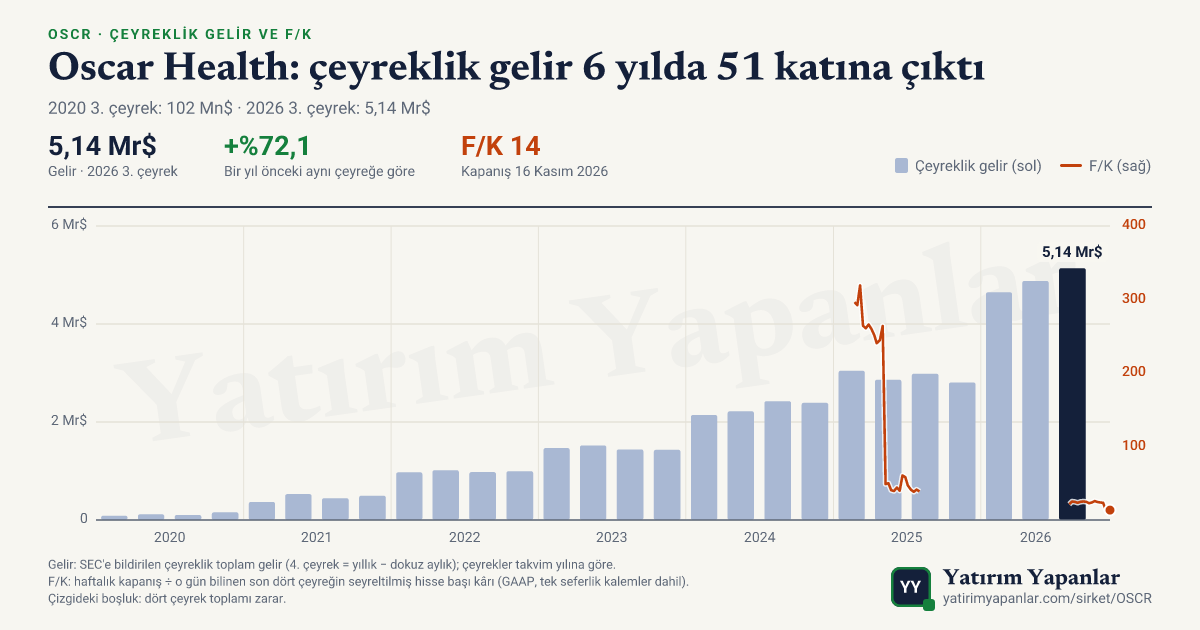
Gelir son 4 çeyreğin hepsinde bir yıl önceki aynı çeyreğin üstünde. En son çeyrekte değişim +%72,1.
- Son çeyrek geliri
- 5,14 Mr$
- Bir yıl önceki aynı çeyreğe göre
- +%72,1
Bir yıl önceki aynı çeyrekBu çeyrekÜstteki oran: bir yıllık değişim Neden bakılır? +Neden bakılır? −
Gelir, şirketin sattığı ürün ve hizmetin toplam tutarıdır. Tek çeyrek yanıltabilir; bu yüzden her çeyrek bir yıl önceki aynı çeyrekle kıyaslanır ve art arda birkaç çeyreğe bakılır.
2Kâr ediyor mu?
Her 100 $ gelirden, üretim ve faaliyet giderleri düşüldükten sonra yaklaşık 5 $ kalıyor.
- Brüt marj
- %20,6
- Faaliyet marjı
- %5,4
100 $ gelir nereye gidiyor:Üretim maliyeti 79 $Faaliyet giderleri 15 $Kalan (faaliyet kârı) 5 $ Neden bakılır? +Neden bakılır? −
Marj, gelirin ne kadarının şirkette kaldığını gösterir. Brüt marj yalnızca üretim maliyetini düşer; faaliyet marjı maaş, araştırma ve pazarlama giderlerini de düşer. Faaliyet marjı eksiyse şirket ana işinden zarar ediyor demektir.
Sözlük: Faaliyet marjıDers: Brüt marj, faaliyet marjı ve serbest nakit akışı
3Nakit üretiyor mu?
Son 12 ayda işinden kazandığı nakitten yatırım harcamaları düşüldükten sonra 4,14 milyar $ kaldı. Son 5 mali yılın 3'ünde artıda, 2'sinde ekside.
- Serbest nakit akışı · son 12 ay
- 4,14 Mr$
- İşten gelen nakit
- 4,18 Mr$
- Yatırım harcaması
- 40,93 Mn$
ArtıdaEksideSerbest nakit akışı = işten gelen nakit − yatırım harcaması. Sütunlar mali yıl toplamı; soluk sütun son 12 ay. Neden bakılır? +Neden bakılır? −
Kâr muhasebe sonucudur, nakit ise kasaya giren paradır; ikisi aynı değildir. Serbest nakit akışı, şirketin işinden kazandığı nakitten yatırım harcamaları düşüldükten sonra kalan tutardır.
Sözlük: Serbest nakit akışı (FCF)Ders: Brüt marj, faaliyet marjı ve serbest nakit akışı
4Fiyatı kendi geçmişine göre nerede?
F/K bugün 13,8; 5 yıllık karşılaştırma için yeterli veri yok.
- F/K · son 12 ay
- 13,8
- İleri F/K · tahmini kâra göre
- 12,8
- F/S · fiyat/satış
- 0,6
Neden bakılır? +Neden bakılır? −
F/K, hisse fiyatının hisse başına yıllık kâra oranıdır: yatırımcı 1 $ kâr için kaç dolar ödüyor. Tek başına bir şey söylemez; şirketin kendi geçmişiyle kıyaslanınca anlam kazanır. Şirket zarar ediyorsa F/K hesaplanmaz.
5Ortaklarına ne veriyor?
SEC nakit akış tablosunda son 5 mali yılda hisse geri alımı ya da temettü ödemesi görünmüyor. Hisse sayısı bir yılda %19,3 arttı.
Neden bakılır? +Neden bakılır? −
Şirket ortaklarına iki yolla nakit döndürür: temettü öder ya da kendi hissesini geri alır. Hisse sayısı azalırsa her hissenin şirketteki payı büyür; artarsa (yeni hisse çıkarılırsa) küçülür.
Sözlük: Hisse geri alımı (buyback)Ders: Hisse bazlı ücret, seyreltme ve geri alım
Cevaplar bu sayfadaki verilerden kodla kurulur; ölçümü anlatır, hüküm vermez. Yatırım tavsiyesi değildir.
Son çeyrek
2026 3. çeyrek (30 Eylül'de biten)
Gelir yıllık %72,1 büyüdü; büyüme önceki çeyrekteki %70,4'ten hızlandı.
Gelir: SEC'e bildirilen çeyreklik gelir, bir yıl önceki aynı çeyrekle. Beklenti: veri sağlayıcısının konsensüsü. Tepki: flaş anındaki seans dışı fiyat hareketi. Betimleyicidir.
Metrikler
Son güncelleme: 17 Kasım 2026 · ABD borsasının son kapanış verisi; canlı fiyat değildir.
Gelir ve F/K
Ortaklara dönen nakit
SEC nakit akış tablosunda son 5 mali yılda hisse geri alımı ya da temettü ödemesi görünmüyor.
Hisse sayısı bir yılda %19,3 arttı.
SEC'e bildirilen nakit akış tablosundan: hisse geri alımı ve temettü ödemeleri (borç ödemesi dahil değil). Hisse sayısı: dolaşımdaki hisselerin ağırlıklı ortalaması, bir yıl önceki aynı dönemle. Betimleyicidir, değerleme önerisi değildir.
Bilanço sürpriz geçmişi
Sürpriz ve tepki
Tepki: bilanço sonrası seans dışı fiyat hareketi, flaş anındaki değer. Beklenti de flaş anındaki değerdir; sürpriz geçmişindeki beklenti veri sağlayıcısının son kaydı olduğu için farklı olabilir. Betimleyicidir; gelecek hareketi öngörmez.
Tez defteri
2026-11-04 · aktif tez
Yanılma koşulları
- Üçüncü çeyrek tıbbi harcama oranının geçen yılın %88,5'lik seviyesini aşması; bu durumda yıllık tahmin baskı altına girebilir
- Piyasa ortalama morbiditesindeki artış nedeniyle net risk adjustment transfer tahakkukunda yeni bir ek yük
- Şirketin 600–800 milyon dolarlık 2026 faaliyet kârı aralığını aşağı çekmesi
- 2027 kayıt döneminde ödeme yapan üye sayısının 2026 seviyesinin altına düşmesi
Durum kayıtları
Tezin ana sorusu olan kâr tahmini korunmakla kalmadı, 850–950 milyon dolara yükseltildi; tıbbi harcama oranı ve risk adjustment cephesi de tetiklenmedi. Tek uyarı, ödeme yapan üye sayısının iki çeyrektir gerilemesi ve çeyreğin kârının haziran 2027'de kesinleşecek bir risk adjustment tahminine dayanması.
Durum kayıtları bilgi amaçlıdır; yatırım tavsiyesi veya pozisyon önerisi değildir.
Yazılar (3)
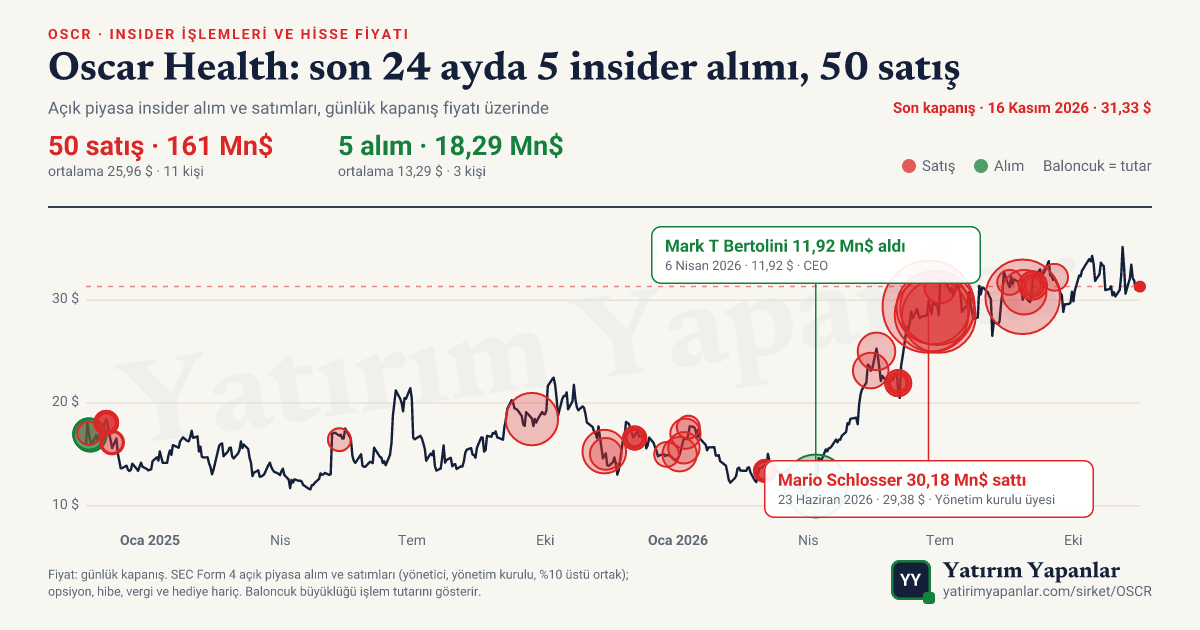
Insider işlemleri
Son 90 günde 6 kişi açık piyasada toplam 26,2 milyon $'lık hisse sattı, alım yok; satış işlemlerinin %75'i önceden planlıydı (10b5-1).