5 soruda QUBT
Yeni başlayanlar için: bu sorular ne anlatır? →1Büyüyor mu?
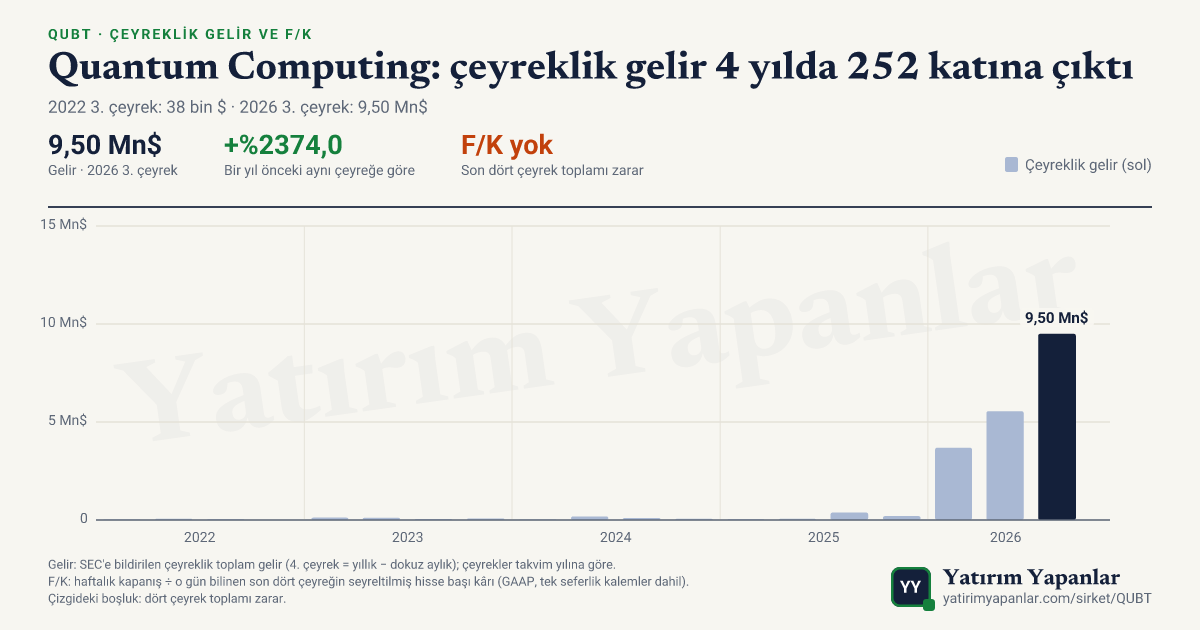
Gelir son 4 çeyreğin hepsinde bir yıl önceki aynı çeyreğin üstünde. En son çeyrekte değişim %1000+; bir yıl önceki gelir çok küçük olduğu için oran anlamlı değil.
- Son çeyrek geliri
- 9,50 Mn$
- Bir yıl önceki aynı çeyreğe göre
- %1000+
Bir yıl önceki aynı çeyrekBu çeyrekÜstteki oran: bir yıllık değişim Neden bakılır? +Neden bakılır? −
Gelir, şirketin sattığı ürün ve hizmetin toplam tutarıdır. Tek çeyrek yanıltabilir; bu yüzden her çeyrek bir yıl önceki aynı çeyrekle kıyaslanır ve art arda birkaç çeyreğe bakılır.
2Kâr ediyor mu?
Her 100 $ gelire karşılık yaklaşık 454 $ faaliyet zararı var: şirket ana işinden zarar ediyor.
- Brüt marj
- −%8,2
- Faaliyet marjı
- −%454,4
Neden bakılır? +Neden bakılır? −
Marj, gelirin ne kadarının şirkette kaldığını gösterir. Brüt marj yalnızca üretim maliyetini düşer; faaliyet marjı maaş, araştırma ve pazarlama giderlerini de düşer. Faaliyet marjı eksiyse şirket ana işinden zarar ediyor demektir.
Sözlük: Faaliyet marjıDers: Brüt marj, faaliyet marjı ve serbest nakit akışı
3Nakit üretiyor mu?
Son 12 ayda işinden kazandığından 61,1 milyon $ fazla nakit harcadı. Böyle bir açık eldeki nakitle, borçla ya da yeni hisse çıkararak kapatılır. Son 5 mali yılın hiçbirinde artıda kalmadı.
- Serbest nakit akışı · son 12 ay
- −61,11 Mn$
- İşten gelen nakit
- −46,03 Mn$
- Yatırım harcaması
- 15,08 Mn$
Serbest nakit akışı = işten gelen nakit − yatırım harcaması. Sütunlar mali yıl toplamı; soluk sütun son 12 ay. Neden bakılır? +Neden bakılır? −
Kâr muhasebe sonucudur, nakit ise kasaya giren paradır; ikisi aynı değildir. Serbest nakit akışı, şirketin işinden kazandığı nakitten yatırım harcamaları düşüldükten sonra kalan tutardır.
Sözlük: Serbest nakit akışı (FCF)Ders: Brüt marj, faaliyet marjı ve serbest nakit akışı
4Fiyatı kendi geçmişine göre nerede?
Son 12 ayın toplamı zarar olduğu için F/K hesaplanmıyor. Zarar eden şirkette fiyat gelirle kıyaslanır: F/S 62,9 (piyasa değeri, yıllık gelirin bu kadar katı).
- İleri F/K · tahmini kâr negatif
- Zarar
- F/S · fiyat/satış
- 62,9
Neden bakılır? +Neden bakılır? −
F/K, hisse fiyatının hisse başına yıllık kâra oranıdır: yatırımcı 1 $ kâr için kaç dolar ödüyor. Tek başına bir şey söylemez; şirketin kendi geçmişiyle kıyaslanınca anlam kazanır. Şirket zarar ediyorsa F/K hesaplanmaz.
5Ortaklarına ne veriyor?
Son 12 ayda hisse geri alımı ya da temettü ödemesi görünmüyor. Hisse sayısı bir yılda %40,6 arttı.
Hisse geri alımıTemettüMali yıl toplamı Neden bakılır? +Neden bakılır? −
Şirket ortaklarına iki yolla nakit döndürür: temettü öder ya da kendi hissesini geri alır. Hisse sayısı azalırsa her hissenin şirketteki payı büyür; artarsa (yeni hisse çıkarılırsa) küçülür.
Sözlük: Hisse geri alımı (buyback)Ders: Hisse bazlı ücret, seyreltme ve geri alım
Cevaplar bu sayfadaki verilerden kodla kurulur; ölçümü anlatır, hüküm vermez. Yatırım tavsiyesi değildir.
Son çeyrek
2026 3. çeyrek (30 Eylül'de biten)
Gelir yıllık %2.374,0 büyüdü; büyüme önceki çeyrekteki %9.000,0'dan yavaşladı.
Gelir: SEC'e bildirilen çeyreklik gelir, bir yıl önceki aynı çeyrekle. Beklenti: veri sağlayıcısının konsensüsü; “flaş anı”: flaş yayınlandığı andaki beklenti. Tepki: flaş anındaki seans dışı fiyat hareketi. Betimleyicidir.
Metrikler
Son güncelleme: 17 Kasım 2026 · ABD borsasının son kapanış verisi; canlı fiyat değildir.
Gelir ve F/K
Ortaklara dönen nakit
Son 12 ayda hisse geri alımı ya da temettü ödemesi görünmüyor.
Hisse sayısı bir yılda %40,6 arttı.
SEC'e bildirilen nakit akış tablosundan: hisse geri alımı ve temettü ödemeleri (borç ödemesi dahil değil). —: ödeme görünmüyor. Hisse sayısı: dolaşımdaki hisselerin ağırlıklı ortalaması, bir yıl önceki aynı dönemle. Betimleyicidir, değerleme önerisi değildir.
Sürpriz ve tepki
Tepki: bilanço sonrası seans dışı fiyat hareketi, flaş anındaki değer. Beklenti de flaş anındaki değerdir; sürpriz geçmişindeki beklenti veri sağlayıcısının son kaydı olduğu için farklı olabilir. Betimleyicidir; gelecek hareketi öngörmez.
Tez defteri
2026-11-08 · aktif tez
Yanılma koşulları
- NHanced'in ilk tam çeyrek katkısıyla gelir artarken brüt marjın −%21'den daha derin eksiye inmesi: üretim hacmi fabrikanın sabit maliyetini yaymıyor demektir
- Sipariş defterinin Haziran sonundaki 42,5 milyon doların altına inmesi: yeni sipariş akışı teslimat hızına yetişmiyor
- Yönetimin brüt zararı düşük hacim yerine fiyat baskısına ya da üretimdeki düşük verime (yield) bağlaması
Durum kayıtları
Sipariş defteri (backlog) Haziran sonundaki 42,5 milyon dolardan Eylül sonunda 39,1 milyon dolara indi; bu, tezin çökme şartlarından birinin net olarak gerçekleşmesi demek. Brüt marj eksiden %4,5'e döndü ve yönetim marjı üretim kullanımına bağladı, ancak bu iyileşmenin ne kadarının doluluktan, ne kadarının konsolidasyondan geldiği ayrışmıyor.
TFLN'in kaçınılmaz malzeme olduğu varsayımı çürüdü: 1,6T/3,2T modüllerde 400G/lane bağlantıların silikon fotonik ve EML ile de gösterildiği kanıtta açıkça belirtiliyor. Ayrıca rakip 8 inç TFLN hattı nitelendirmede yarı yola geldi ve foundry marjı pozitife dönmek yerine daha da eksiye gitti.
Durum kayıtları bilgi amaçlıdır; yatırım tavsiyesi veya pozisyon önerisi değildir.
Yazılar (4)
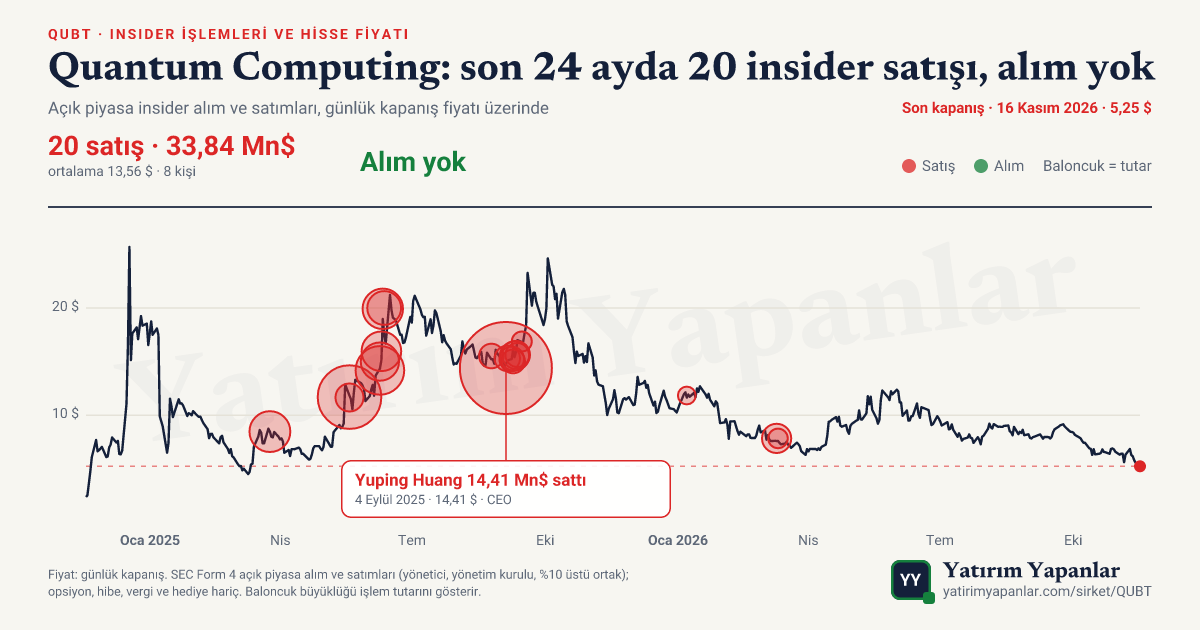
Insider işlemleri
Son 90 günde açık piyasada insider alımı ya da satışı yok.