5 soruda RBRK
Yeni başlayanlar için: bu sorular ne anlatır? →1Büyüyor mu?
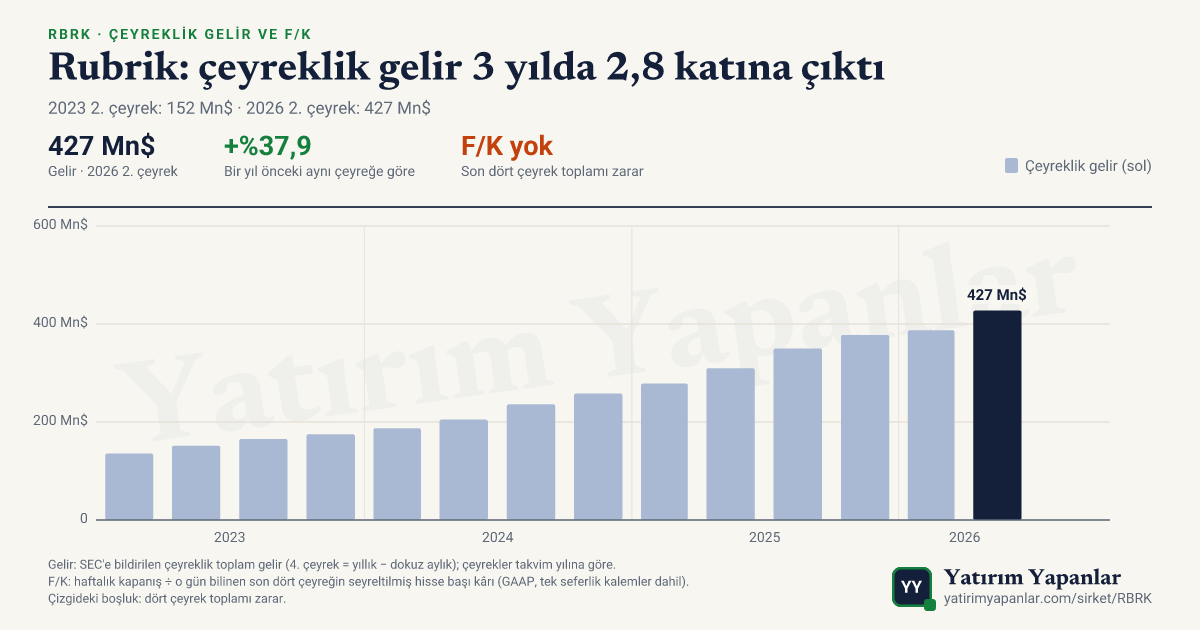
Gelir son 4 çeyreğin hepsinde bir yıl önceki aynı çeyreğin üstünde. En son çeyrekte değişim +%37,9.
- Son çeyrek geliri
- 427 Mn$
- Bir yıl önceki aynı çeyreğe göre
- +%37,9
Bir yıl önceki aynı çeyrekBu çeyrekÜstteki oran: bir yıllık değişim Neden bakılır? +Neden bakılır? −
Gelir, şirketin sattığı ürün ve hizmetin toplam tutarıdır. Tek çeyrek yanıltabilir; bu yüzden her çeyrek bir yıl önceki aynı çeyrekle kıyaslanır ve art arda birkaç çeyreğe bakılır.
2Kâr ediyor mu?
Her 100 $ gelire karşılık yaklaşık 18 $ faaliyet zararı var: şirket ana işinden zarar ediyor.
- Brüt marj
- %80,2
- Faaliyet marjı
- −%18,3
Her 100 $ gelire karşılık harcanan tutar; aradaki fark faaliyet zararıdır. Neden bakılır? +Neden bakılır? −
Marj, gelirin ne kadarının şirkette kaldığını gösterir. Brüt marj yalnızca üretim maliyetini düşer; faaliyet marjı maaş, araştırma ve pazarlama giderlerini de düşer. Faaliyet marjı eksiyse şirket ana işinden zarar ediyor demektir.
Sözlük: Faaliyet marjıDers: Brüt marj, faaliyet marjı ve serbest nakit akışı
3Nakit üretiyor mu?
Son 12 ayda işinden kazandığı nakitten yatırım harcamaları düşüldükten sonra 303,9 milyon $ kaldı. Son 4 mali yılın 2'sinde artıda, 2'sinde ekside.
- Serbest nakit akışı · son 12 ay
- 303,90 Mn$
- İşten gelen nakit
- 337,06 Mn$
- Yatırım harcaması
- 33,16 Mn$
ArtıdaEksideSerbest nakit akışı = işten gelen nakit − yatırım harcaması. Sütunlar mali yıl toplamı (mali yıl Ocak ayında biter); soluk sütun son 12 ay. Neden bakılır? +Neden bakılır? −
Kâr muhasebe sonucudur, nakit ise kasaya giren paradır; ikisi aynı değildir. Serbest nakit akışı, şirketin işinden kazandığı nakitten yatırım harcamaları düşüldükten sonra kalan tutardır.
Sözlük: Serbest nakit akışı (FCF)Ders: Brüt marj, faaliyet marjı ve serbest nakit akışı
4Fiyatı kendi geçmişine göre nerede?
Son 12 ayın toplamı zarar olduğu için F/K hesaplanmıyor. Zarar eden şirkette fiyat gelirle kıyaslanır: F/S 14,2 (piyasa değeri, yıllık gelirin bu kadar katı).
- İleri F/K · tahmini kâra göre
- 136,8
- F/S · fiyat/satış
- 14,2
Neden bakılır? +Neden bakılır? −
F/K, hisse fiyatının hisse başına yıllık kâra oranıdır: yatırımcı 1 $ kâr için kaç dolar ödüyor. Tek başına bir şey söylemez; şirketin kendi geçmişiyle kıyaslanınca anlam kazanır. Şirket zarar ediyorsa F/K hesaplanmaz.
5Ortaklarına ne veriyor?
Son 12 ayda hisse geri alımı ya da temettü ödemesi görünmüyor. Hisse sayısı bir yılda %5,8 arttı.
Hisse geri alımıTemettüMali yıl toplamı Neden bakılır? +Neden bakılır? −
Şirket ortaklarına iki yolla nakit döndürür: temettü öder ya da kendi hissesini geri alır. Hisse sayısı azalırsa her hissenin şirketteki payı büyür; artarsa (yeni hisse çıkarılırsa) küçülür.
Sözlük: Hisse geri alımı (buyback)Ders: Hisse bazlı ücret, seyreltme ve geri alım
Cevaplar bu sayfadaki verilerden kodla kurulur; ölçümü anlatır, hüküm vermez. Yatırım tavsiyesi değildir.
Son çeyrek
2026 2. çeyrek (31 Temmuz'da biten)
Gelir yıllık %37,9 büyüdü; büyüme önceki çeyrekteki %39,0'dan yavaşladı.
Gelir: SEC'e bildirilen çeyreklik gelir, bir yıl önceki aynı çeyrekle. Beklenti: veri sağlayıcısının konsensüsü. Tepki: flaş anındaki seans dışı fiyat hareketi. Betimleyicidir.
Metrikler
Son güncelleme: 17 Kasım 2026 · ABD borsasının son kapanış verisi; canlı fiyat değildir.
Gelir ve F/K
Ortaklara dönen nakit
Son 12 ayda hisse geri alımı ya da temettü ödemesi görünmüyor.
Hisse sayısı bir yılda %5,8 arttı.
SEC'e bildirilen nakit akış tablosundan: hisse geri alımı ve temettü ödemeleri (borç ödemesi dahil değil). —: ödeme görünmüyor. Hisse sayısı: dolaşımdaki hisselerin ağırlıklı ortalaması, bir yıl önceki aynı dönemle. Betimleyicidir, değerleme önerisi değildir.
Bilanço sürpriz geçmişi
Sürpriz ve tepki
Tepki: bilanço sonrası seans dışı fiyat hareketi, flaş anındaki değer. Beklenti de flaş anındaki değerdir; sürpriz geçmişindeki beklenti veri sağlayıcısının son kaydı olduğu için farklı olabilir. Betimleyicidir; gelecek hareketi öngörmez.
Tez defteri
2026-08-26 · aktif tez
Yanılma koşulları
- Abonelik ARR katkı marjının ikinci çeyrekte kılavuzun üst ucunun (%12) üzerinde gelmesi ve yönetimin ajan katmanının ek çıkarım maliyeti getirmediğini belirtmesi — bu, 'yeni işin birim ekonomisi daha ağır' tezini çürütür.
- Çeyrek brüt marjının %81,55 zirvesini geçmesi — çıkarım maliyetinin satış maliyetine yerleşmediğini gösterir.
- Agent Cloud'un tool call başına denetiminin Claude dışındaki ajan runtime'larına genel kullanıma açılamaması ve tek bir ortama bağlı kalması — 'yatay ajan denetim katmanı' tezini çürütür.
- Okta veya Microsoft Entra'nın tool call seviyesinde kapsamlı, kısa ömürlü token üretimini kendi ürününe yerleştirmesi — Rubrik'in federasyon üzerine binen katmanını gereksizleştirir.
Durum kayıtları
Katkı marjı kılavuz bandının üst ucunu aşarak tezin bir yanılma koşulunu kısmen tetikledi ve kimlik devleriyle makas daralıyor; buna karşılık brüt marjın %81,55 zirvesinin belirgin altına (%78,4) inmesi tezin maliyet iddiasını destekliyor. Karışık tablo çürütme değil, kısmi zayıflama işareti veriyor.
Durum kayıtları bilgi amaçlıdır; yatırım tavsiyesi veya pozisyon önerisi değildir.
Yazılar (2)
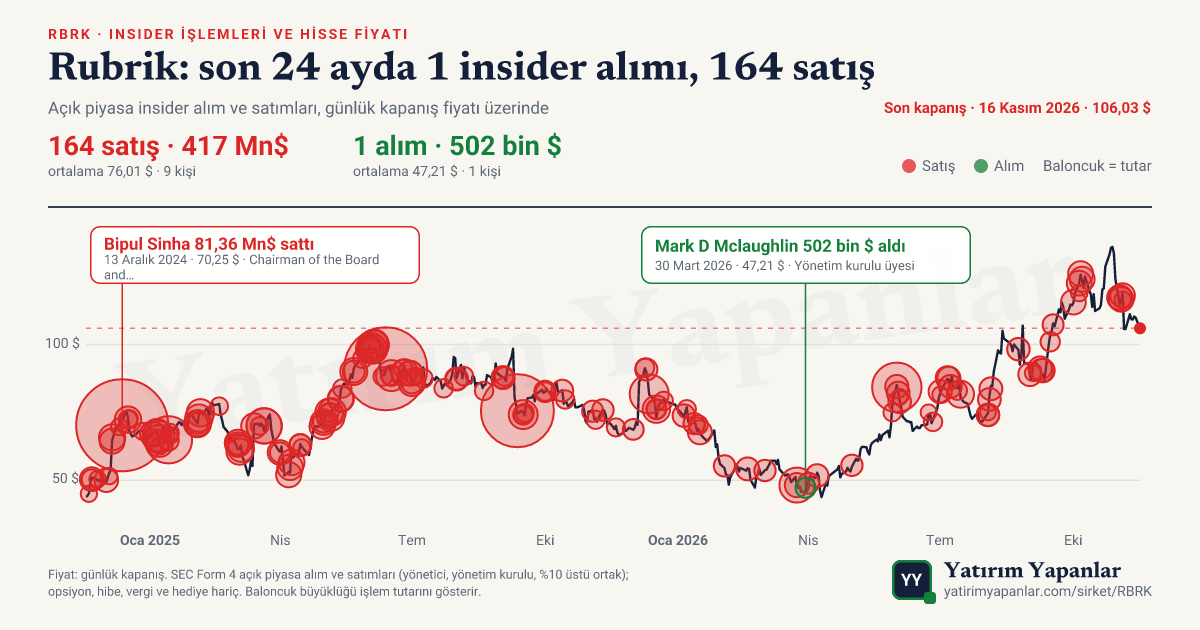
Insider işlemleri
Son 90 günde 4 kişi açık piyasada toplam 19,4 milyon $'lık hisse sattı, alım yok; satış işlemlerinin tamamı önceden planlıydı (10b5-1).